
先说一个数字,你可能觉得离谱。
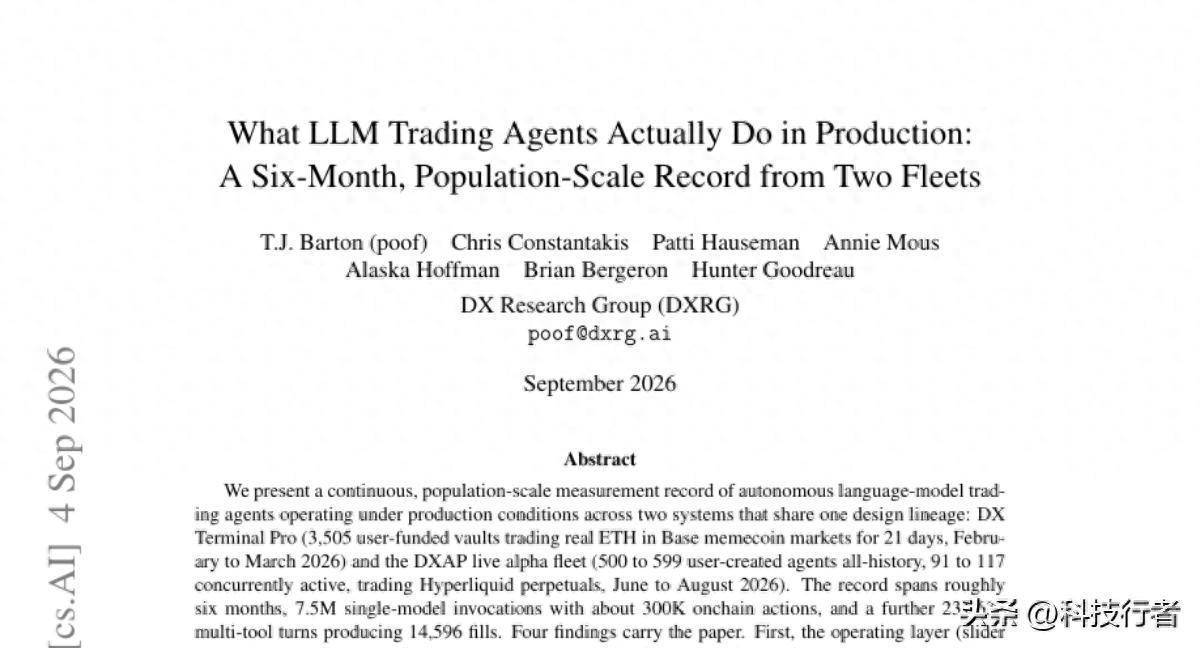
有一群研究者,让几千个由大语言模型驱动的自动交易账户,在真实的加密货币市场里跑了六个月。一个跑在Base链的memecoin市场,用真金白银的以太坊,三千五百个用户出资的账户,跑了21天。另一个跑在Hyperliquid永续合约市场,几百个用户自己配置的智能体,跑了两个多月。
结果呢?两个系统全部不赚钱。不是小亏,是系统性地、结构性地不赚钱。DXAP那个平台上的机器人胜率41%,而普通散户在同一个市场里胜率能到50%。机器人跑得比业余玩家还差。
这事儿本身已经够让人意外了。毕竟过去两年,"AI能不能炒股炒币"是个被反复炒作的话题,各种媒体标题党喜欢说"AI交易员碾压华尔街"之类的话。但这篇论文没有回避这个尴尬的结果,反而把它当成整篇研究里最有价值的部分,因为亏钱亏得明明白白,才能看清楚问题出在哪儿。
这篇论文的作者来自一家叫DX Research Group的实验室,他们手上握着的是一份极其罕见的数据:七百五十万次模型调用,约三十万次链上操作,再加上二十三万一千多次多工具交互产生的一万四千多笔真实成交记录。这不是实验室里的模拟数据,这是几千个真实用户拿真钱在真实市场里跑出来的记录。这种规模的、贯穿六个月的、population级别的观测,在这个领域里此前没有人做过。
那么问题来了:既然结果是"不赚钱
永信证券提示:文章来自网络,不代表本站观点。